Anthropicは本当に独立している?
Amazon・Google依存とBroadcom最大420億ドル融資
Claudeを開発するAnthropicは、 OpenAIと並ぶ世界有数の独立系AI企業として成長してきました。 しかしIPO資料から浮かび上がるのは、 Amazon、Google、Microsoft、Broadcomなどと 資本・クラウド・販売・計算資源・金融で 複雑につながる事業構造です。
Anthropicは「独立系AI企業」なのか
Anthropicは2021年に設立され、 Claudeシリーズを開発してきました。
OpenAI、 Google DeepMind、 Meta、 xAIなどと競争しながら、 独自のAIモデル、 Claude Code、 企業向けAPIを展開しています。
その意味では、 Anthropicは独立したAI企業です。
しかし 「企業として独立している」 ことと、 「巨大テック企業への依存が少ない」 ことは同じではありません。
IPO資料を見ると、 Anthropicのビジネスは Amazon、 Google、 Microsoft、 Broadcomなどとの関係なしには 説明できないほど深く結びついています。
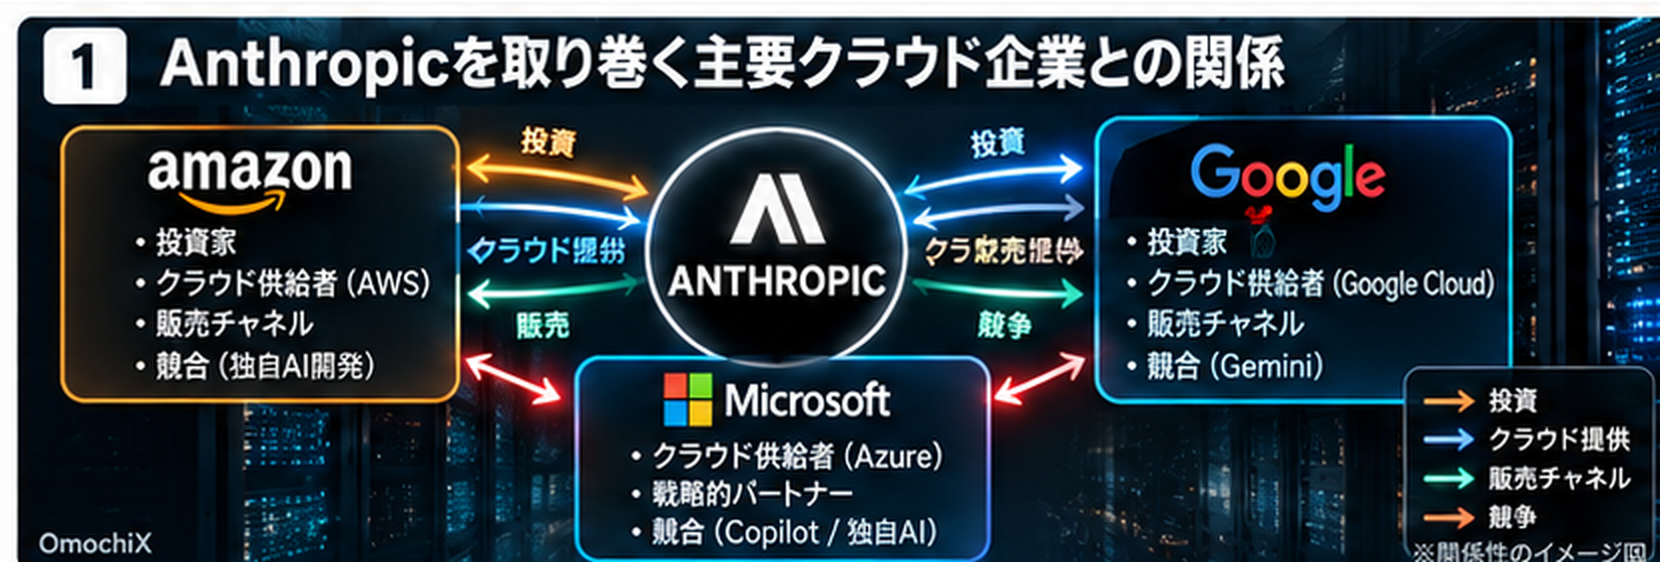
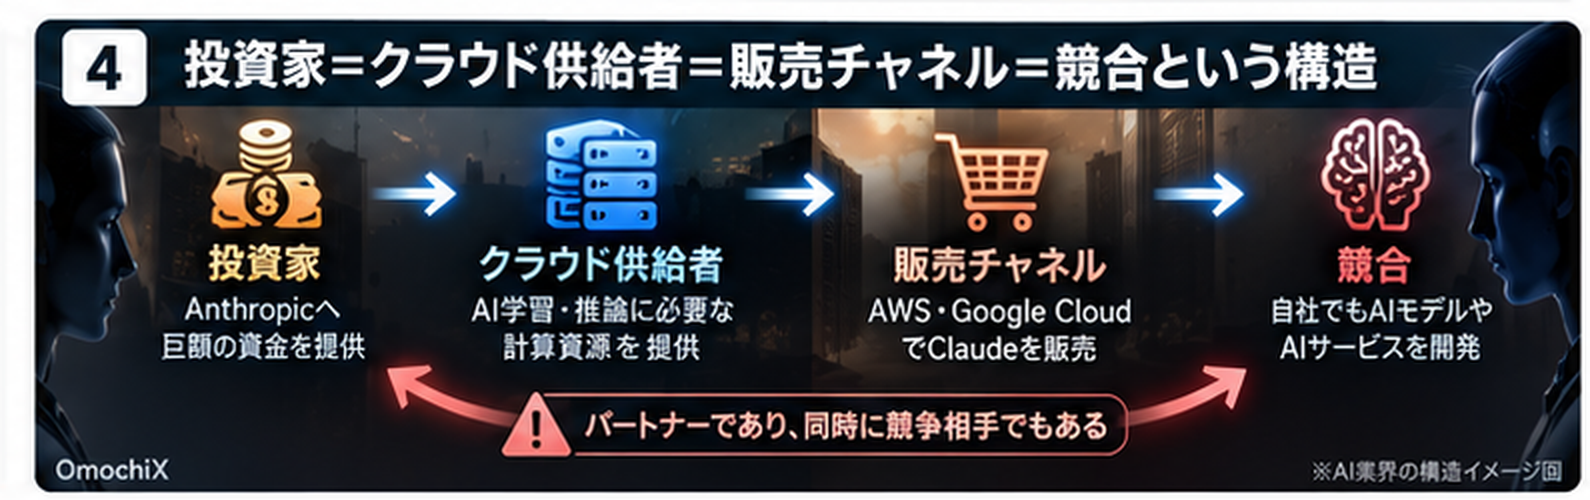
Amazon・Googleは「投資家」であり「供給者」であり「競合」
AnthropicとAmazon・Googleの関係が複雑なのは、 単純なクラウド契約ではないからです。
つまりAnthropicから見れば、 AmazonやGoogleは パートナーでありながら競争相手でもある という特殊な存在です。
Reutersが確認したIPO資料でも、 Anthropicはこうした限定されたパートナーへの依存が 利益相反や計算資源へのアクセスリスクにつながる可能性を 投資家向けリスクとして説明しています。
2025年売上の47%がAmazon・Google経由
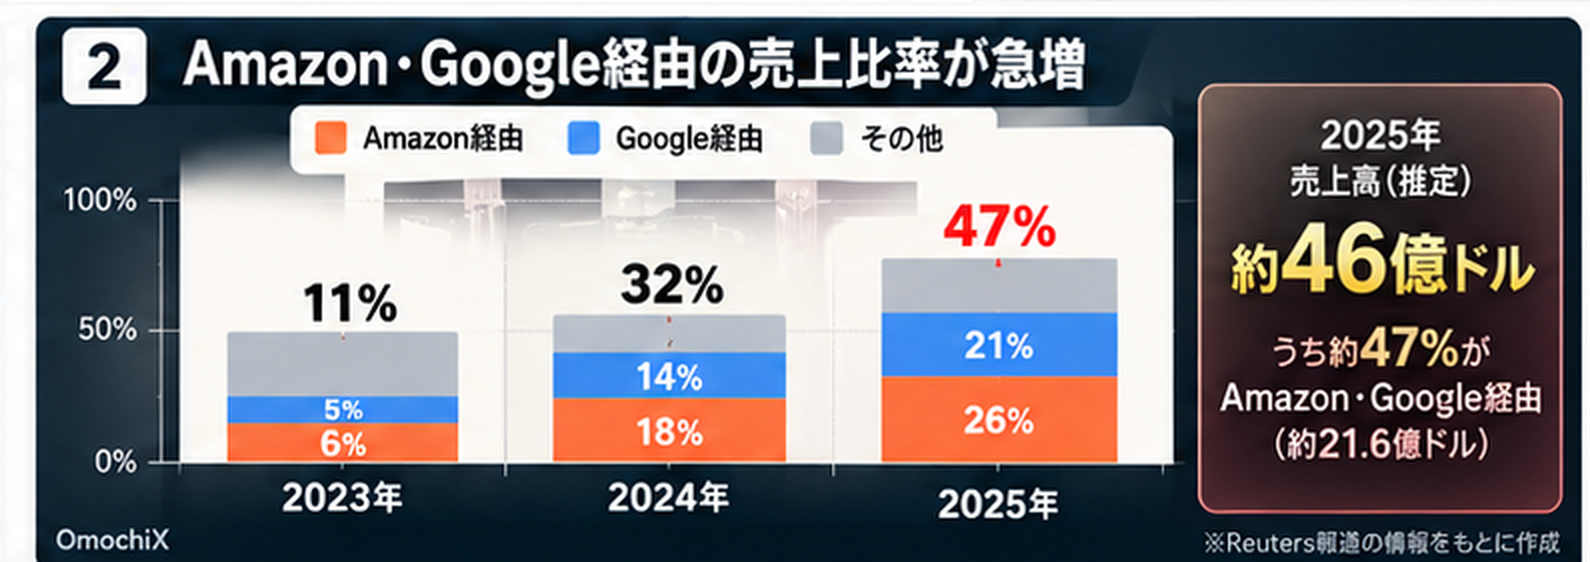
この関係を最も分かりやすく示す数字が 47%です。
2025年、 Anthropicの売上は約46億ドルまで成長しました。
そのうち約21.6億ドル、 売上全体の約47%が AmazonとGoogleのクラウドマーケットプレイスを通じて 顧客へ販売されたとされています。
つまりAnthropicが成長するほど、 AmazonとGoogle経由の販売比率も 急速に高まっています。
なぜクラウド販売が重要なのか
企業がClaudeを導入するとき、 Anthropicと直接契約するとは限りません。
すでにAWSやGoogle Cloudを利用している企業なら、 既存のクラウド契約の中から Claudeを利用した方が 導入しやすい場合があります。
クラウド企業は、 請求、 契約、 セキュリティ管理、 企業営業、 インフラを すでに持っています。
Anthropicにとっては ゼロから世界中へ営業網を構築しなくても、 AWSやGoogle Cloudの巨大な販売網を 利用できるメリットがあります。
ただし「売上の見え方」にも議論がある
Anthropicは クラウドマーケットプレイス経由の契約について、 顧客が支払った契約価値全体を 売上として計上しています。
一方、 クラウド事業者へ支払う販売手数料は 営業・マーケティング関連費用として処理します。
Reutersの分析では、 2025年にAnthropicが クラウドプラットフォームへ支払った販売関連手数料は 約3.51億ドルでした。
クラウド経由売上に対してみると、 約16セント / 1ドル程度が プラットフォーム側へ支払われた計算になります。
さらに大口顧客2社だけで売上の24%
クラウド企業への依存だけではありません。
Anthropicは 顧客そのものの集中 というリスクも抱えています。
Reutersによると、 2025年は匿名の顧客2社が それぞれ売上の12%を占めました。
しかもAnthropicは、 大口顧客の多くが 長期契約に縛られていないとも説明しています。
競合モデルが安くなったり、 企業のAI予算が減ったりすれば、 利用量が比較的短期間で減る可能性があります。
売上の約83%は「使った分だけ払う」消費型
Anthropicの2025年売上約46億ドルのうち、 約38億ドルは Claudeの利用量に応じて料金が発生する consumption型売上でした。
割合にすると 約83% に相当します。
このモデルは AI利用が増えれば急成長しやすい一方で、 利用量が落ちれば 売上も比較的早く減る特徴があります。
そして最大の問題は「計算資源」
Anthropicの成長に必要なのは 優秀な研究者やモデルだけではありません。
巨大なGPU、 TPU、 AIアクセラレーター、 データセンター、 電力、 ネットワークが必要です。
AnthropicはIPO資料の中で、 将来のAI需要を制約する最大の要因の一つが computeの供給量 になるとみています。
そのため、 需要が発生してからサーバーを探すのではなく、 何年も先の計算能力を 巨額の契約で先に確保しています。
AIインフラ計画は少なくとも5180億ドル
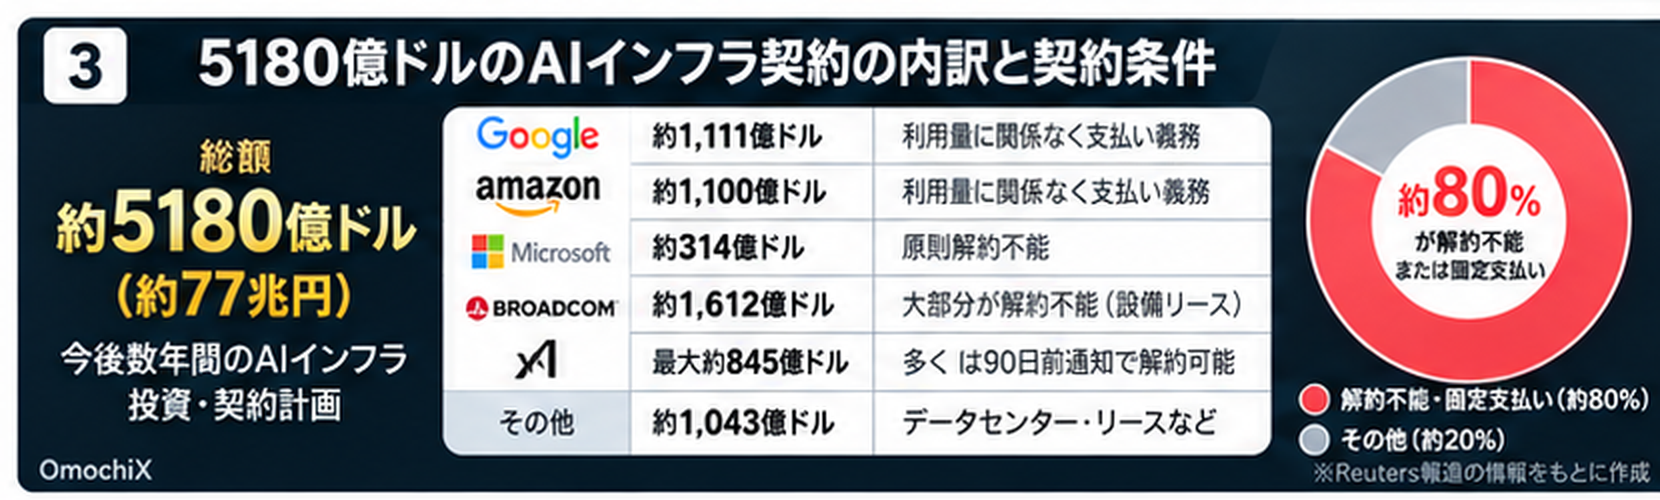
Reutersが確認したIPO資料によると、 Anthropicは今後約10年間で 少なくとも 5180億ドル をAIインフラ関連へ支出する計画です。
これは単純な「設備投資予算」ではなく、 クラウドサービス契約、 コンピュート契約、 設備リースなどを含む 長期的な支払い義務の集合です。
| パートナー | 規模 | 主な内容 | 契約性質 |
|---|---|---|---|
| 約1111億ドル | 長期インフラサービス | 利用量に関係なく支払い義務 | |
| Amazon | 約1100億ドル | 長期クラウド・計算資源 | 利用量に関係なく支払い義務 |
| Microsoft | 約314億ドル | クラウドインフラ | 原則解約不能 |
| Broadcom関連 | 約1612億ドル |
設備・計算基盤の長期リース 最大420億ドルの融資枠も別途設定 |
リースは原則解約不能。 Broadcomは供給者と資金提供者を兼ねる |
| xAI | 最大約845億ドル | NVIDIAベースの計算能力 | 多くは90日前通知で解約可能 |
約80%は「使わなくても払う」可能性
5180億ドルという金額以上に重要なのが、 契約条件です。
AnthropicはIPO資料で、 全体の 約80% について、 解約不能、 または利用量にかかわらず 支払い義務があると説明しています。
つまり将来、 AI需要が予想より弱くても、 競合モデルが急速に安くなっても、 ハードウェア技術が変わっても、 契約済みの巨額支払いが残る可能性があります。
なぜそこまで先に計算資源を確保するのか
Anthropic側の考え方にも合理性があります。
フロンティアAIでは、 モデルを作れる企業が増えても、 十分な計算資源を確保できなければ サービスを拡大できません。
特に巨大モデルでは、 GPUやTPUの確保、 データセンター建設、 電力供給、 ネットワーク、 冷却設備まで 数年単位で準備する必要があります。
そのためAnthropicは、 将来需要がさらに大きくなる前提で 先に巨大な供給枠を押さえています。
これはAI版「固定費化」のリスクでもある
ただし、 この戦略はAI需要が伸び続けることを 強く前提としています。
Googleとの契約では、 Anthropicの実際の利用額が 契約額へ届かなければ、 差額を支払う仕組みが含まれているとされています。
Amazonについても 同様の条件があると報じられています。
AI企業がこれまで持っていた 「使った分だけクラウド料金を払う」 という変動費的な構造から、 巨額の固定的な支払い義務 へ移っているとも考えられます。
Broadcom関連で約1612億ドルのリース義務
Anthropicの巨大インフラ戦略でもう一つ 極めて重要な存在が Broadcomです。
Reutersが確認したIPO資料によると、 AnthropicはBroadcom関連設備について 約1612億ドル 規模のリース義務を抱えています。
これらのリースは、 デフォルトなどの例外を除き、 原則として双方から解約できない契約です。
そして2026年10月1日、 Broadcomとの関係が 設備供給をさらに大きく超えていることが 明らかになりました。
Broadcom、Anthropicへ最大420億ドルを融資
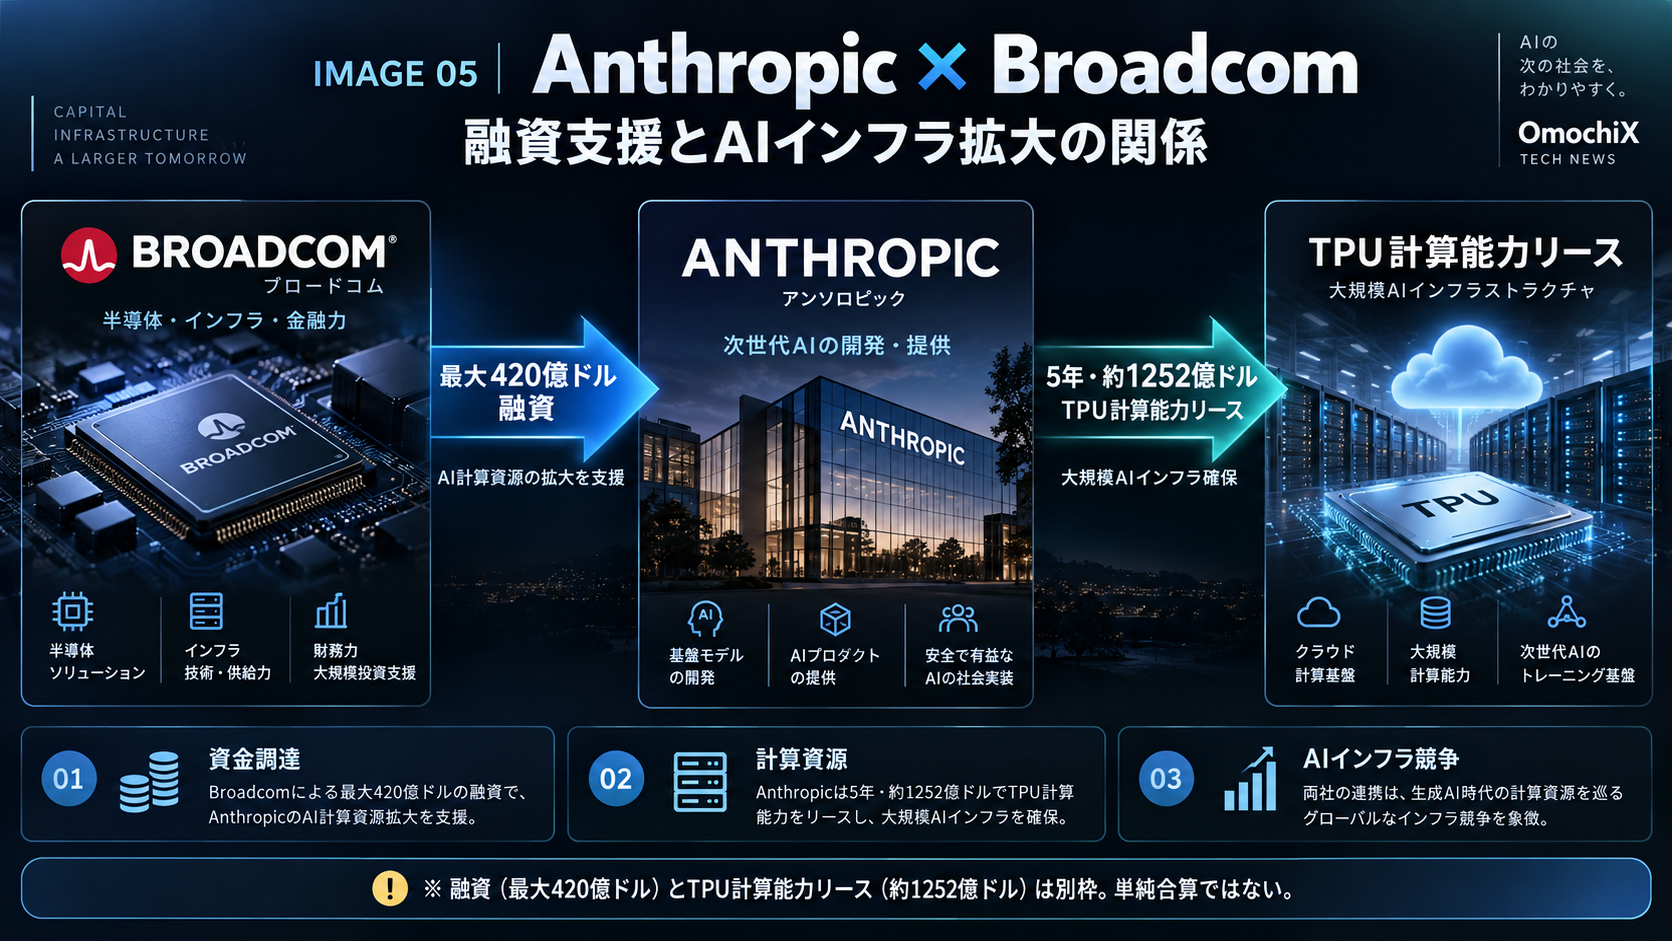
Reutersによると、 BroadcomはAnthropicへ 最大420億ドル を融資することで合意しています。
この資金は、 Anthropicが大量のAI計算能力を確保するための インフラ支出を金融面から支えるものです。
1252億ドルのTPU計算能力リースを支える
Anthropicは、 1252億ドル 規模のTPU計算能力について、 5年間のリース契約をコミットしています。
Broadcomの最大420億ドルの融資枠は、 Reutersによると、 この巨大なTPU計算能力リースの 約3分の1 を賄う可能性があります。
GoogleとBroadcomは 複数世代にわたってTPU開発で協力しており、 AnthropicもGoogle・Broadcomとの提携を通じて、 2027年から複数ギガワット規模の 次世代TPU計算能力へアクセスする計画です。
Broadcomは「供給者」であり「金融提供者」にもなる
今回のニュースで特に重要なのは、 Broadcomの役割が増えていることです。
つまりBroadcomは、 AnthropicへAIインフラを提供すると同時に、 そのインフラ投資を行うための 資金まで提供する立場になります。
これは通常の 「半導体メーカーと顧客」という関係より はるかに深い結びつきです。
融資は将来Anthropic株へ転換される可能性も
Reutersによると、 この資金提供では Anthropicが転換可能な債務証券を発行する可能性があります。
Broadcomは金融パートナーを指定することもでき、 債務証券が将来的に Anthropic株へ転換される可能性もあります。
Anthropicは、 IPO完了前に これらの債券が売却されることは 想定していないと説明しています。
2027年にはBroadcomのチップ設計事業で最大顧客へ
Broadcom側にとっても、 Anthropicは極めて重要な顧客になります。
Reutersによると、 Anthropicは2027年に Broadcomの チップ設計事業で最大の顧客 になる見通しです。
AnthropicのClaude利用が拡大すれば、 より多くの計算資源が必要になります。
Broadcomはそのインフラを支え、 さらに資金面からも支援する。
AI企業と半導体企業の成長が 相互に深く結びつく構造が より鮮明になっています。
Anthropic自身も利益相反リスクを開示
デフォルト時には巨額支払いが前倒しされる可能性
長期契約と融資が連動することで、 金融面のリスクも生まれます。
Reutersによると、 一定の支払い不履行や契約違反が発生した場合、 Anthropicが抱えるリース義務の 相当部分について 即時返済を求められる可能性があります。
同時に、 Broadcom側の融資枠を 十分利用できなくなる可能性もあります。
つまりAnthropicの計算資源戦略は、 単なるクラウド契約ではなく、 巨大な設備契約と金融を組み合わせた AIインフラファイナンス へ変化しています。
AI産業で広がる「供給者が資金も出す」構造
この仕組みは、 AI産業の資金構造そのものが 変化していることを示します。
AI需要が想定どおり拡大すれば、 この仕組みは強力な成長エンジンになります。
一方、 需要が予想を下回った場合には、 巨額の固定支払い、 リース義務、 債務が 企業の財務負担になる可能性があります。
クラウドだけに依存しない方向にも動いている
一見すると、 Anthropicは巨大IT企業への依存を さらに強めているようにも見えます。
しかし同時に、 専用データセンターや 直接リースしたチップなど、 より自社専用のインフラへ移行し始めています。
これはAWSやGoogle Cloudだけへ 完全依存する状態から、 少しずつ計算基盤を多様化する動きとも読めます。
xAIとも最大845億ドルの契約可能性
IPO資料では、 Elon Musk氏率いるxAIとの契約も明らかになっています。
NVIDIAベースの計算能力について、 2029年までに 最大約845億ドルを支出する可能性があります。
ただしAmazon、 Google、 Microsoft、 Broadcom関連契約とは異なり、 こちらは大部分が 90日前通知で解約可能とされています。
AMDとの関係も拡大
AnthropicはAMDとも 関係を深めています。
Reutersによると、 AMDはAnthropic株を 最大50億ドル購入することを約束し、 さらに200億ドルを超える AI計算能力を供給する見込みです。
つまりAnthropicは Amazon・Googleへの依存を抱えながらも、 Microsoft、 Broadcom、 xAI、 AMDなどへ 計算資源の調達先を広げています。
Anthropicの計算資源は「マルチサプライヤー化」
| 企業 | Anthropicとの主な関係 |
|---|---|
| Amazon | AWS、Trainium、クラウド販売、投資 |
| Google Cloud、TPU、クラウド販売、投資 | |
| Microsoft | クラウド計算資源 |
| Broadcom | AI半導体・設備リース・最大420億ドルの金融支援 |
| AMD | AI計算能力・株式投資 |
| xAI | NVIDIAベースの計算能力 |
Anthropicは 特定の1社だけへ賭けるのではなく、 複数のチップ、 クラウド、 設備、 資金調達手段を組み合わせる 巨大なインフラポートフォリオを構築しています。
問題は「パートナーが競合でもある」こと
通常の企業なら、 重要な仕入先と競合企業は 別会社であることが多いでしょう。
しかしAI産業では、 その境界が曖昧になっています。
クラウド企業はAnthropicの価格情報も把握できる
IPO資料では、 クラウドパートナーが Anthropicの価格や商業条件について 一定の可視性を持つ点も リスクとして挙げられています。
AmazonやGoogle自身も AIモデル・AIサービスを展開しています。
その企業が同時に Anthropic製品の販売チャネルや 計算資源供給者でもあるため、 通常のサプライヤー関係より 複雑な競争環境になります。
キャッシュ回収もクラウド企業への依存が拡大
依存は売上認識だけではありません。
Reutersによると、 2025年末にAnthropicが持っていた 約9.09億ドルの売掛金のうち、 約60%の回収を 第三者クラウド企業が担っていました。
2024年は42%だったため、 ここでも依存度が上昇しています。
Anthropic自身も、 パートナー側で請求や支払いに問題が起きれば、 顧客と直接契約していたとしても キャッシュフローに悪影響が出る可能性を リスクとして挙げています。
それでもBig Techとの関係を切るのは現実的ではない
ここまで読むと、 「AmazonやGoogleから離れればいい」 ようにも思えます。
しかしフロンティアAI企業にとって、 それは簡単ではありません。
必要なのはモデルだけではなく、 大量のAIチップ、 巨大データセンター、 電力、 ネットワーク、 世界規模の企業営業網、 請求・契約基盤だからです。
それをすべて独力で作るには さらに巨大な資本が必要になります。
つまり「依存」は弱点であり、成長エンジンでもある
IPO投資家が見るべきなのは「Claudeの性能」だけではない
Anthropicへの投資判断では、 ClaudeがGPTやGeminiより賢いかという モデル比較だけでは不十分です。
重要なのは、 AIモデルを提供し続けるために必要な 経済構造です。
| 見るべき項目 | ポイント |
|---|---|
| 売上成長 | 2025年は約46億ドルまで急拡大 |
| 顧客集中 | 上位2顧客が売上の24% |
| チャネル集中 | Amazon・Google経由が47% |
| 収益モデル | 約83%が利用量連動型 |
| Compute | 今後少なくとも5180億ドル規模 |
| 契約柔軟性 | 約80%が解約不能または固定支払い型 |
| Broadcom | 設備・半導体・最大420億ドル融資まで関係が拡大 |
| 競争 | 主要パートナー自身もAI競合企業 |
これはAnthropicだけの問題ではない
この構造は Anthropic特有の問題とも言い切れません。
フロンティアAI企業は、 モデル性能を高めるほど 必要な計算資源が増えます。
そのためAI企業と クラウド、 半導体、 データセンター、 金融市場の結びつきは さらに強くなっています。
AI競争は、 研究者がモデルを作る競争から、 「誰が長期間にわたって 計算資源と資本を確保できるか」 という競争へ変わっています。
OmochiX視点:AI企業の本当の競争力は「モデルの賢さ」だけでは測れない
AnthropicのIPO資料で特に興味深いのは、 Claudeそのものの性能ではありません。
そのClaudeを世界規模で動かすために、 どれほど巨大な経済システムが必要なのかが 見えてきたことです。
Amazonは投資家であり、 AWSを提供し、 Claudeを販売し、 同時にAI市場でも競争しています。
Googleも投資家であり、 Google CloudとTPUを提供し、 Claudeを販売しながら、 Geminiという競合モデルを持っています。
Microsoftも計算資源を提供し、 Broadcomは AIインフラ・設備リースだけでなく 最大420億ドルの金融支援まで担います。
つまり今のAI産業では、 「競合」「パートナー」「供給者」「投資家」「金融提供者」 を明確に分けること自体が難しくなっています。
Anthropicは未来のAI需要を見越し、 5180億ドル規模の計算資源を 長期的に確保しようとしています。
この判断が成功すれば、 他社が計算資源不足に苦しむ中でも Claudeを大規模に動かせる 強力な競争優位になります。
一方、 需要予測を外せば、 巨額の固定支払い、 リース義務、 債務が 長期間残る可能性があります。
AI企業の競争はこれから、
モデル性能 × 利用価格 × 計算資源 × 電力 × 資本 × 販売網 × 金融
の総力戦になります。
Broadcomとの関係は、 この構造がさらに次の段階へ進んでいることを示しています。
AI企業は、 半導体メーカーから 単純にチップを購入するだけではありません。
インフラ企業が設備を提供し、 同時にその設備を購入・利用するための 資金まで提供する時代へ入り始めています。
つまりフロンティアAIの競争力は、 「どのモデルが賢いか」だけでなく、 どれだけ巨大な計算資源を 長期的に確保できる資本構造を作れるか でも決まり始めています。
AnthropicのIPOは、 Claudeの性能だけでなく、 フロンティアAIという超資本集約型ビジネスが 長期的に成立するのか を公開市場が評価する大きなテストになりそうです。
まとめ
AnthropicのIPO資料から、 同社の急成長を支える Big Tech・半導体企業との 複雑な関係が見えてきました。
2025年の売上は約46億ドル。
そのうち約47%が Amazon・Googleのクラウドマーケットプレイス経由で、 匿名の大口顧客2社だけで 売上の24%を占めています。
さらにAnthropicは、 今後約10年間で 少なくとも5180億ドル規模の AIインフラ支出を計画しています。
Google約1111億ドル、 Amazon約1100億ドル、 Microsoft約314億ドル、 Broadcom関連約1612億ドルなど、 契約額は極めて大きく、 全体の約80%は 解約不能または利用量に関係なく 支払い義務が残る契約とされています。
さらに2026年10月1日には、 BroadcomがAnthropicへ 最大420億ドル の融資を行うことで合意していることも IPO資料から明らかになりました。
この資金は、 Anthropicがコミットする 1252億ドル規模の5年間TPU計算能力リース の約3分の1を賄う可能性があります。
Broadcomは、 AIインフラ・半導体・設備リースの供給者であると同時に、 Anthropicの資金提供者にもなる構造です。
さらにAnthropicは2027年、 Broadcomのチップ設計事業で 最大の顧客になる見通しです。
一方でAnthropic自身も、 Broadcomが 供給者と金融提供者を兼ねることによる 利益相反や、 一定のデフォルト時に リース債務の即時支払いを求められるリスクを IPO資料で開示しています。
AnthropicのIPOが明らかにするのは、 AI企業の価値が モデル性能だけでは決まらないという現実です。
これからのAI競争では、 知能そのものと同じくらい、 計算資源・資本・インフラ・販売網・金融を どれだけ安定して確保できるか が重要になります。
情報源・注意事項
2026年9月29日。
Amazon・Google経由売上、 顧客集中、 クラウド販売、 Big Techとの複雑な関係について報道。
Reutersの記事を見る →
2026年9月29日。
5180億ドル規模のAIインフラ計画、 Google・Amazon・Microsoft・Broadcom・xAI・AMDなどとの 長期契約について報道。
Reutersの記事を見る →
2026年10月1日。
Broadcomによる最大420億ドルの融資、 1252億ドル規模の5年間TPU計算能力リース、 Broadcomが供給者と金融提供者を兼ねる構造、 利益相反やデフォルト時のリスクについて報道。
Reutersの記事を見る →
2026年10月3日。
AI業界全体で膨張するインフラ投資の持続可能性を検証し、 Anthropicの巨額な計算資源計画も取り上げた最新分析。
Reutersの記事を見る →